Yapay zeka teknolojilerinin hızla yaygınlaşması, sanayide altın kullanımını yeniden gündeme getiriyor. Bu durum, hem yüksek performanslı elektronik sistemlere olan talebi artırıyor hem de üreticileri maliyet baskısı altında daha verimli çözümler aramaya yönlendiriyor. Dünya Altın Konseyi’nin yaptığı son analiz, bu iki eğilimin birbirini dengelediğini gösteriyor, ancak altın teknolojideki bu stratejik rolünü nasıl şekillandıracağını merak konusu.
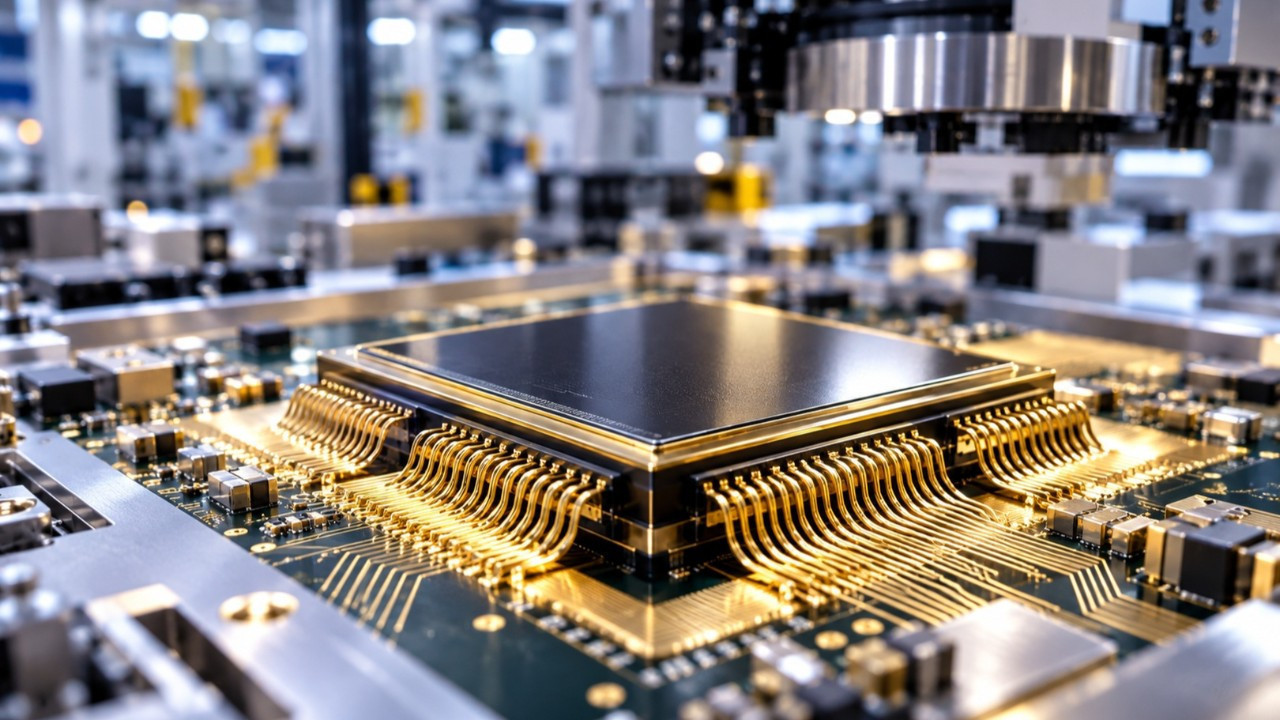
Elektronik sektörünün sanayi amaçlı altın tüketiminin yaklaşık yüzde 80’ini oluşturduğu gerçeği, altının önemini açıkça ortaya koyuyor. Altının düşük direnç göstergeleri, onu özellikle kritik sistemlerde, yani mikroişlemciler, bellek çiplerleri ve yüksek performanslı veri merkezlerindeki uygulamalar için vazgeçilmez kılıyor. Telefonlardan, bilgisayarlara kadar uzanan geniş bir yelpazede, altının güvenilirliği ve performans gücü, teknoloji dünyasının temelini oluşturuyor. Ancak yapay zeka, bu talebi daha da artırıyor; yapay zeka sunucuları ve yüksek performanslı işlemciler için daha fazla elektronik altyapı gerekiyor.
2025 yılına kadar teknoloji sektörünün toplam altın ihtiyacı yaklaşık 323 ton olarak gerçekleşti. Bu rakam, yapay zeka çip pazarının hızlı büyümesiyle paralel olarak artış gösterse de, önceki yıla kıyasla önemli bir değişiklik göstermedi. Bunun temel nedeni, talebin iki farklı yönden yoğunlaşması: Bir yandan, yapay zeka uygulamaları, daha fazla elektronik altyapı gerektirirken, diğer yandan altının yüksek fiyatı, üreticileri metal kullanımını minimuma indirmeye zorluyor. 2026'daki veriler, yapay zekânın etkisinin daha da güçlendiğini gösteriyor; altın tüketimi yıllık yüzde 2 artışla 80,4 tona ulaştı ve elektronik sektöründe kullanılan altın miktarı da yüzde 4 artışla 68,3 tona yükseldi.
Ancak altın fiyatlarındaki artış, üreticiler için büyük bir maliyet oluşturuyor. 2026'nın ikinci çeyreğinde ons altın ortalama 4 bin 506 dolar seviyesindeyken, bu rakam bir önceki yıla göre yüzde 37 daha yüksek. Bu durum, üreticileri daha az altın kullanarak aynı işi yapmaya yönlendiriyor. Telleri inceltmek, kaplama kalınlıklarını azaltmak ve bazı ürünlerde altının yerine alternatif metaller kullanmak gibi stratejiler devreye giriyor. Ancak sektörün hareket alanı giderek daralıyor; kolay uygulanabilecek tasarrufların çoğu geçmiş yıllarda zaten gerçekleştirilmiş durumda. Bazı bağlantı telleri ve kaplamalar, teknik olarak mümkün olan en düşük kalınlıklara yaklaşmış durumda. Bu nedenle, yüksek performanslı sistemlerde altının tamamen ortadan kaldırılması, kısa vadede pek olası görünmüyor.